
O pacto federativo define a repartição da receita que abastece a ciência paulista
O pacto federativo estabelece a repartição constitucional de competências tributárias, receitas e responsabilidades de gasto entre União, estados e municípios. A Constituição Federal distribui as competências de tributação nos artigos 153, 155 e 156, enquanto os artigos 157 a 159 disciplinam as repartições de receitas entre os entes federados. Para avaliar a sustentação da pesquisa em São Paulo, o primeiro passo metodológico consiste em separar três fluxos distintos: arrecadação estadual própria, transferências constitucionais e financiamento federal direto a projetos.
Essa separação contábil evita um erro comum no debate público sobre a nossa causa. São Paulo dispõe de tributos próprios relevantes, como ICMS, IPVA e ITCMD. Por isso, a receita estadual opera como uma base arrecadatória autônoma, sendo tecnicamente incorreto descrever o orçamento paulista apenas como dinheiro federal devolvido por repasse. Ao analisar os exercícios completos de 2023 e 2024 nos demonstrativos fiscais estaduais, a metodologia exige distinguir a receita tributária própria das transferências correntes antes de apontar a origem de qualquer gargalo financeiro.
Um polo científico estadual reúne universidades, laboratórios e parques tecnológicos cuja pesquisa aplicada depende de fluxo contínuo para reagentes, manutenção preventiva, bolsas e equipes técnicas. No plano estadual, o artigo 271 da Constituição paulista já destina à FAPESP o mínimo de 1% da receita tributária do estado, excluída a parcela transferida aos municípios, mediante transferência mensal. Com essa vinculação constitucional, a pesquisa conta com uma base estadual própria e comprovada.
Entre o piso estadual da FAPESP e a soberania sobre o excedente fiscal
Se São Paulo já possui receita vinculada à pesquisa com repasse mensal garantido, por que os polos tecnológicos ainda enfrentam gargalos de custeio e infraestrutura? A resposta está na parcela da riqueza gerada pela economia paulista que a União arrecada diretamente e retém em Brasília. O piso estadual da FAPESP sustenta com excelência o fomento ordinário, mas parte expressiva dos grandes projetos de infraestrutura laboratorial e encomendas tecnológicas ainda depende de editais e fundos federais abastecidos por tributos que saem de São Paulo.
O que muda na leitura da história fiscal paulista
Defender outra repartição fiscal ou a plena autonomia sobre o que produzimos exige demonstrar exatamente onde a vinculação estadual atual é sobrecarregada pela ausência do retorno dos tributos federais pagos pelos paulistas.
A dessincronia entre o calendário do repasse federal e a rotina da bancada
Quando uma linha de pesquisa depende de financiamento federal de projetos, o ritmo do laboratório colide com a burocracia de Brasília. Amostras biológicas, padrões de calibração e contratos de especialistas seguem o tempo do método científico, ignorando o calendário fiscal da União. O exercício financeiro federal corre de 1º de janeiro a 31 de dezembro, conforme determina o artigo 34 da Lei nº 4.320/1964.
Embora esse calendário organize a execução orçamentária pública, a lei isoladamente permite que experimentos e contratos atravessem o mês de dezembro. O próprio artigo 167, parágrafo 1º, da Constituição Federal prevê investimentos cuja execução ultrapassa um exercício financeiro, exigindo apenas sua inclusão no plano plurianual ou autorização legal correspondente. O travamento real ocorre na gestão do caixa centralizado.
Na minha rotina de auditoria e acompanhamento de políticas públicas, aplico um protocolo de quatro etapas para rastrear falhas de financiamento sem cair em generalizações retóricas:
- Identificação da fonte: mapear o órgão financiador federal e a rubrica orçamentária original do recurso.
- Exame do instrumento de concessão: isolar as cláusulas que definem as obrigações de custeio e capital do convênio ou termo de outorga.
- Verificação do cronograma de desembolso: confrontar as datas previstas para a liberação de cada parcela com o calendário experimental do laboratório.
- Auditoria da execução financeira: apurar a data efetiva do crédito na conta do projeto e vinculá-la à ordem de serviço ou compra suspensa.
O rastreamento documental separa três fenômenos administrativos distintos: o atraso simples de pagamento, o contingenciamento formal de dotação orçamentária pela União e a demora administrativa interna na contratação pelo próprio instituto. Reunir o termo de concessão, a data prevista de desembolso, a data efetiva do crédito e a ordem de aquisição afetada transforma uma reclamação genérica na imprensa em prova material de como a dependência de Brasília sabota a infraestrutura científica local.
Simulação operacional: o espectrômetro fora de calibração no segundo ano
Para visualizar o impacto dessa dependência financeira, examine um cenário hipotético construído sobre parâmetros reais de gestão tecnológica. Um polo tecnológico paulista aprova uma linha de pesquisa aplicada com duração total de 48 meses, voltada ao desenvolvimento de novos materiais em parceria com a indústria local. O financiamento desse projeto específico combina contrapartidas locais com um aporte federal parcelado.
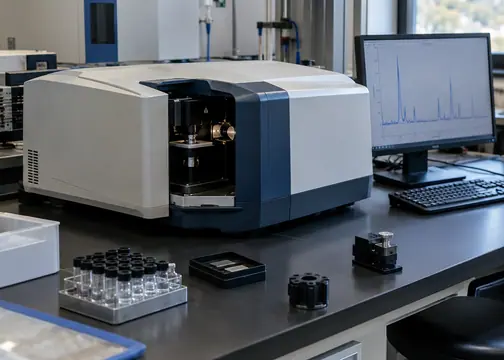
Durante o primeiro ano, a execução segue o cronograma. Porém, entre os meses 13 e 24, uma verificação de rotina identifica que o espectrômetro de bancada principal operou fora dos parâmetros técnicos exigidos pelo protocolo. A coordenação do laboratório age imediatamente: suspende as medições afetadas para evitar dados inválidos e solicita um diagnóstico técnico especializado do fabricante.
Um equipamento fora de calibração raramente exige substituição imediata por um modelo novo. O laudo técnico pode indicar apenas um ajuste fino, uma recalibração certificada ou o reparo de um componente óptico específico. A decisão gerencial entre reparar ou substituir depende da condição técnica aferida, da disponibilidade de peças no mercado e do custo documentado da intervenção frente ao orçamento aprovado.
Do desembolso à bancada: o custo da parcela retida
Com o laudo de reparo em mãos, a coordenação consulta o termo de concessão para acionar os recursos de manutenção. É nesse ponto que a centralização tributária cobra seu preço. A parcela do financiamento federal que cobriria o serviço técnico do espectrômetro sofreu contingenciamento ou atraso na virada do exercício financeiro em Brasília.
O projeto técnico existe, a equipe de pesquisadores está a postos no laboratório e a demanda da indústria paulista aguarda na mesa. Ao localizar no termo de concessão a parcela exata que financiaria o serviço do espectrômetro e confrontar seu vencimento descumprido com a data de suspensão das medições, o nexo causal fica estabelecido.
Na ausência desse desembolso no tempo certo, três consequências operacionais passam a ameaçar a entrega do polo. Primeiro, o risco de perda de amostras perecíveis, documentável pelos registros de estabilidade química do lote. Segundo, o descumprimento do cronograma pactuado com o parceiro produtivo local, que esfria a confiança da indústria na capacidade de resposta da academia. Terceiro, a dispersão da memória técnica da equipe, comprovável pelo encerramento de vínculos profissionais de curta duração enquanto o equipamento permanece parado aguardando liberação de caixa.
Protocolo para estruturar uma base fiscal própria nos polos paulistas
Para nosso movimento, a defesa da autonomia fiscal paulista precisa se traduzir em governança verificável dentro das instituições. A retenção da riqueza gerada em São Paulo para financiar a ciência local ganha força política quando demonstramos capacidade técnica superior de planejamento plurianual. O artigo 165 da Constituição estabelece a conexão obrigatória entre o plano plurianual (PPA), as diretrizes orçamentárias (LDO) e o orçamento anual (LOA). A simples aprovação formal de um projeto científico de quatro anos jamais equivale à disponibilidade automática de caixa se esses três instrumentos estiverem desconectados.
Há aqui uma distinção jurídica indispensável para orientar a ação prática de gestores e cidadãos: no ordenamento atual, ampliar a autonomia fiscal ou reformar a repartição tributária opera sob limites estritos, pois a Constituição vigente estabelece a união indissolúvel dos estados no artigo 1º e protege a forma federativa como cláusula pétrea no artigo 60, parágrafo 4º, inciso I. Portanto, enquanto a plena soberania política defendida pelo movimento percorre seu caminho próprio de mobilização histórica, a proteção imediata dos nossos laboratórios exige blindar o orçamento estadual contra as oscilações de Brasília usando as ferramentas de governança disponíveis hoje.
Para transformar a arrecadação própria de São Paulo em sustentação contínua para um projeto de 48 meses, a gestão do polo e o controle social devem aplicar cinco exigências técnicas antes do início das atividades:
- Orçamento plurianual discriminado por exercício: exigir que o projeto detalhe, ano a ano, as despesas de operação, manutenção e eventual reposição, amarrando cada exercício às metas da LDO e do PPA estadual.
- Ciclo técnico de manutenção e calibração: estabelecer o cronograma de intervenções preventivas seguindo o método analítico utilizado, o histórico de uso do equipamento e a documentação técnica do fabricante, reservando a dotação correspondente sem inventar intervalos genéricos.
- Compatibilidade jurídica na retenção de talentos: identificar com precisão a modalidade de vínculo de cada membro da equipe e sua fonte de custeio. Como bolsas de pesquisa, contratações trabalhistas pela CLT e cargos públicos obedecem a regimes jurídicos distintos, garantir permanência igual à duração de 48 meses do projeto exige instrumento contratual e previsão financeira integralmente compatíveis desde o dia um.
- Origem certificada para o segundo e terceiro anos: recusar o início de linhas de pesquisa cujo termo de aprovação omita a fonte orçamentária exata que cobrirá o custeio intermediário, exigindo também a regra formal de revisão anual do caixa.
- Fundo de reserva exclusivo para infraestrutura crítica: separar, dentro da receita própria estadual já vinculada ou de fundos patrimoniais locais, uma margem intocável para reparos de emergência, anulando o efeito de atrasos em repasses externos.
Com esse método, muda a postura do leitor e dos apoiadores da nossa causa diante de anúncios oficiais. Em vez de celebrar a divulgação de valores globais em editais federais, o cidadão paulista passa a cobrar o compromisso de prazo, a garantia plurianual de desembolso e a substituição progressiva de verbas federais instáveis por receitas estaduais sob nosso controle direto.
Diante das evidências de como a dependência de repasses centralizados paralisa equipamentos e dispersa equipes qualificadas, São Paulo continuará tratando seus laboratórios e talentos como reféns da sobra anual do pacto federativo, ou exigirá o controle integral de sua base fiscal para sustentar a própria ciência?




Comentários dos Leitores
A conversa começa com você.